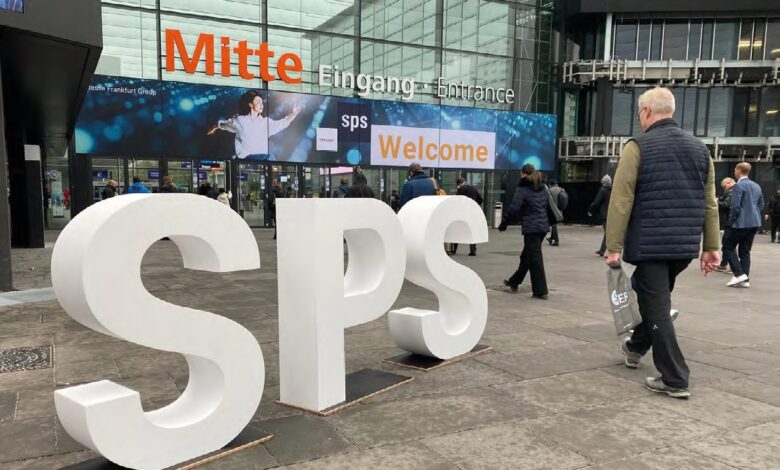
Cronache da una SPS Norimberga un po’ meno affollata, dove l’hardware diventa commodity, l’IA sparisce (per essere ovunque) e la geopolitica ridisegna le strategie di approvvigionamento.
È novembre a Norimberga, e l’aria pungente della Franconia ti entra nelle ossa, riportandoti subito alla realtà del mercato. SPS – Smart Production Solutions è, per tradizione, il termometro del nostro settore. E diciamocelo: a giudicare dalla temperatura il paziente non è proprio al massimo della forma. Gli spazi vuoti qui e là nei padiglioni parlavano chiaro, ancora prima delle conversazioni nei corridoi. Quella sensazione di “navigazione a vista” che tutti abbiamo percepito nell’ultimo anno? Eccola lì, cristallizzata in metri quadri di stand non prenotati.
Ma partiamo dall’inizio. Quei vuoti non sono casuali – sono il sintomo di una filiera che sta trattenendo il fiato. I produttori di tecnologie di automazione guardano i loro clienti, i costruttori di macchine, che a loro volta scrutano l’orizzonte cercando di capire cosa farà il manifatturiero. E il manifatturiero? Sta cercando di decifrare cosa succederà tra tensioni geopolitiche, riassetti delle supply chain e un’economia globale che sembra aver perso la bussola. Il risultato? Ordini all’ultimo minuto, richieste di consegne immediate, scorte ridotte al minimo.
Per i fornitori di tecnologie, questo si traduce in scarse certezze a medio-lungo termine, e, quando non è possibile fare previsioni attendibili oltre tre mesi, diventa difficile giustificare investimenti significativi in marketing. Ad esempio, una fiera internazionale… Ma se proprio questa situazione diventasse un’opportunità per chi riesce a comprimere i lead time? Chi può garantire “pronta consegna” oggi, forse sta giocando la partita del prossimo biennio.
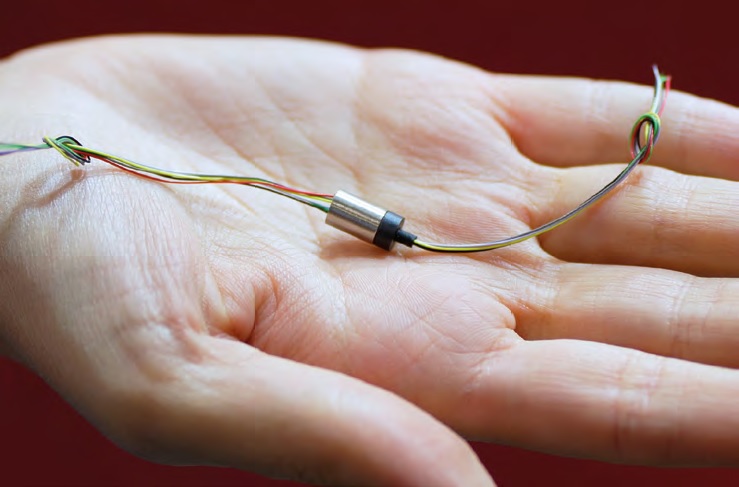
per manipoli odontoiatrici. Fonte: Servotecnica.
Fortezza Germania e l’assedio del drago (che non copia più)
Altra sensazione forte: meno italiani e sud Europei incrociati tra i corridoi. Sempre più testi in tedesco sugli stand. Certo, i costi di trasferta e il successo della fiera italiana (SPS Parma) giocano un ruolo, ma il risultato è una fiera che rischia di chiudersi nella sua dimensione regionale.
In tutto questo, c’è chi avanza senza timore: i player asiatici, in particolare la Cina. La loro presenza massiccia e strutturata. Non più solo “ghetti” di piccoli stand in fila. Quest’anno, alcuni espositori cinesi si sono presentati con stand imponenti, assimilabili ai giganti europei, chiara dimostrazione di una strategia di investimento aggressiva per la penetrazione del mercato internazionale. E la qualità? Ecco, questo è un “nervo scoperto”. Certo, ci sono ancora le copie più o meno riuscite. Ma c’è anche – e sarebbe da stolti ignorarlo – una crescente competenza tecnologica. In molti segmenti, la qualità cinese è ormai paragonabile a quella europea. La Cina non compete più (solo) sul prezzo. Compete anche sulla disponibilità, sulla stabilità finanziaria e sulla rapidità di risposta. La domanda scomoda che nessuno vuole fare ad alta voce è: “Quanto tempo ci resta prima che il gap si chiuda completamente?” E quando succederà, sulla base di cosa competeremo davvero? Per gli OEM europei, la scelta è cruciale: mantenere la fedeltà al fornitore storico, o rivolgersi al player asiatico che, a un prezzo più abbordabile, garantisce disponibilità pronta e un prodotto tecnicamente adeguato?
L’Invasione dei Gremlin e il paradosso della personalizzazione
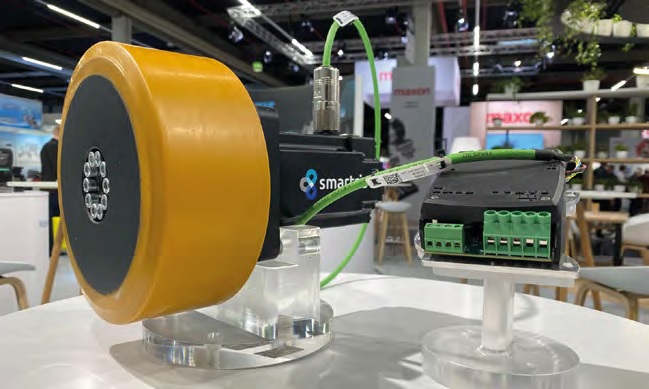
Nei padiglioni di SPS Norimberga dedicati al motion control, l’impressione è che i produttori di motori elettrici si siano moltiplicati nottetempo come i Gremlin. Una tale quantità di attori, anche piccoli, sul mercato fa riflettere. E vien da chiedersi: come faranno a sopravvivere tutti? Sono sempre stati così tanti? Magari, in passato, semplicemente “nascosti” come fornitori dei big player in “white label” e ora in cerca di contatto diretto con il mercato per salvaguardare margini sempre più risicati? E come possono differenziarsi? Quando il prodotto diventa commodity, dove si sposta il valore? La risposta di molti è l’integrazione e la verticalizzazione. Non vendono più il motore, ma l’assieme meccatronico: drive + motore + riduttore + sensore (encoder/resolver) in un unico pacchetto. Oppure, ad esempio, la proposta plug&play completa per la robotica mobile e i veicoli mobili: assieme motore-riduttore-drive-ruota o soluzioni dedicate per il medicale come il mini motore autoclavabile per i trapani dei dentisti.
Qui si innesca il Paradosso della Personalizzazione: tutti rincorrono la soluzione verticale per semplificare la vita al cliente. Ma questa corsa alla specializzazione estrema non rischia di frammentare ulteriormente gli standard e la filiera per i costruttori di macchine? Gestire più fornitori iperspecializzati complica l’approvvigionamento e la manutenzione.
E con l’hardware in rapida “commoditizzazione”, dove si sposta il margine? La risposta è chiara: nel software, nella consulenza, nei servizi ad alto valore aggiunto (come l’integrazione, la diagnostica e la manutenzione predittiva). Chi vende solo “ferro e rame” è destinato a una guerra dei prezzi da cui pochi usciranno illesi. I big player puntano meno a vendere PLC e motion più performanti, e più a costruire l’infrastruttura digitale che permette servitizzazione e nuovi modelli di business. È qui che si sposta il valore. Software, servizi, capacità di integrazione sistemica. Per carità, qualcosa si muove anche nei sistemi meccatronici, ma sono più piccole evoluzioni di prodotti ormai consolidati: motion che si avvale di IA, sistemi lineari di movimentazione (track) con formati ottimizzati. Bene per il mercato che ci siano, ma nessuna vera rivoluzione.
Elettrico vs pneumatico: il brownfield non dimentica
Vale la pena fare un accenno: l’elettrificazione degli azionamenti avanza ovunque, sebbene nelle applicazioni brownfield – soprattutto in alcuni settori come l’automotive – pneumatica ed elettrica convivono ancora ampiamente. La transizione completa richiede tempo e investimenti ma per le nuove istallazioni, l’elettrico prende chiaramente piede.
SPS Repubblica democratica dei robot
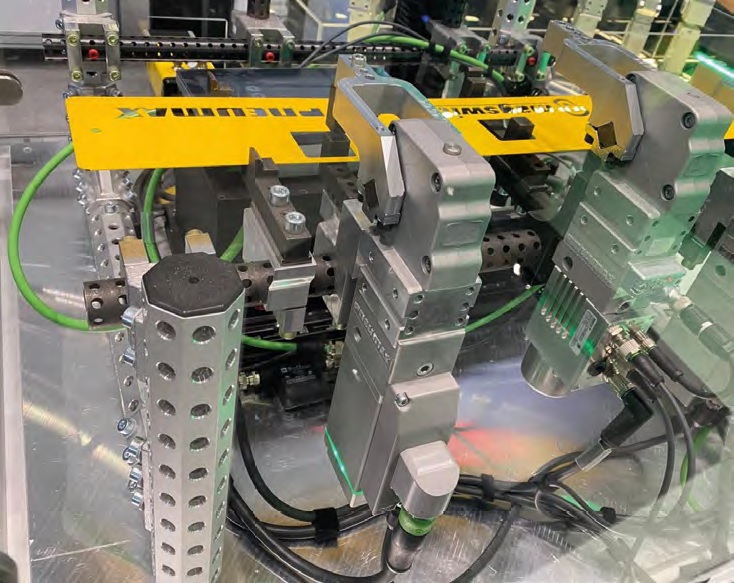
soprattutto nel green field. Fonte Pneumax.
La robotica è ovunque a SPS Norimberga. Che sia diventato relativamente facile “fare un robot”? La potenza di calcolo delle CPU attuali e la facilità – dettata anche dall’IA – a dominarla, hanno democratizzato questa tecnologia? La fiera ha visto una proliferazione di soluzioni robotiche configurabili, integrabili o meno nel sistema di controllo di macchina. La differenza non si fa più sulla meccanica, ma sulla flessibilità, sulla facilità d’uso e di integrazione. Restano aperti, e ad alto margine, i filoni di sviluppo della robotica collaborativa, mobile e umanoide. Qui l’innovazione è ancora intensa e traina un indotto cruciale di sensori, manipolatori e batterie (complice la crescita della mobilità elettrica e nell’intralogistica, su cui tornerò tra poco).
Come l’IA è diventata “ovvia” e si ritorna al digitale
L’anno scorso, l’IA era ovunque negli stand. Quest’anno, non traspare. La bolla è scoppiata? O semplicemente abbiamo superato la fase dell’hype per entrare in quella dell’implementazione pratica? Probabilmente la seconda. E mentre l’IA diventa normale, torniamo a parlare di digitalizzazione, complici i piani di sviluppo nazionali che spingono in questa direzione. Il tema della trasformazione digitale è tornato prepotente. E con la digitalizzazione, ecco che le comunicazioni industriali diventano centro nevralgico, e con esse il campo minato della cybersecurity, tema ormai essenziale.
Il mercato nascosto: i data center
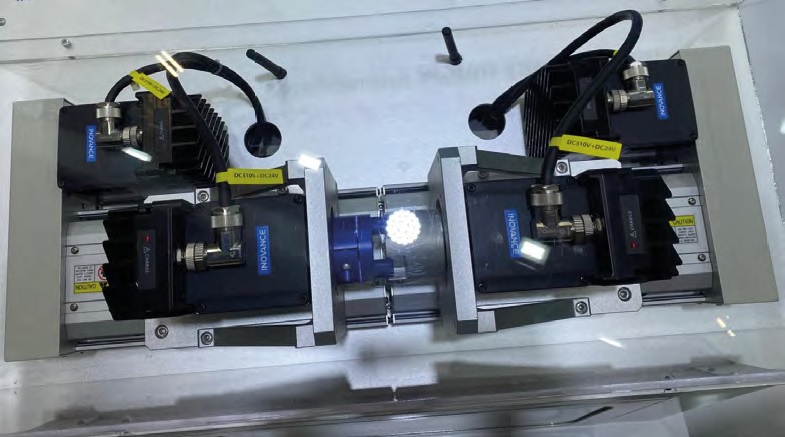
non solo per automazione mobile. Fonte Inovance.
Micro digressione su tema macroscopico. L’IA lascia in eredità i data center come mercato in espansione massiva. Le esigenze computazionali e informative dell’IA pervasiva richiedono potenza di calcolo, quindi
infrastrutture. E gli espositori di SPS hanno fiutato l’affare: cabinet raffreddati, motori per grandi profondità, tutto lo scibile automatico declinato per i data center. Un mercato fino a ieri non proprio al centro del mirino dell’automazione industriale classica, ma oggi aggredito da molti.
Logistica: un mondo a parte, il cavo che sparisce e le convergenze possibili
Il wireless non è più una novità. È un trend consolidato, con un utilizzo stimato del 7-8% nei protocolli di automazione. I vantaggi sono tangibili: meno cavi, installazione più rapida, footprint ridotto delle macchine. E sul fronte della mobilità il wireless diventa davvero interessante, con un mercato degli AGV e AMR sia in esplosione. Piccolo mistero di SPS: l’assenza dei giganti dell’intralogistica. Certo hanno una fiera tutta per loro (LogiMAT) ma sembra più una resistenza culturale e tecnica. Che differenti regole, convenzioni e gergo tipico della logistica rallentino una convergenza verosimilmente inevitabile?
A proposito di convergenze inevitabili: si scorgevano qua e là collaborazioni tra player tradizionali dell’automazione e mondo IT. Digitalizzazione, IA, cybersecurity, soluzioni mobili, wireless… Auspico di vedere ancora più player non convenzionali e ancora più contaminazioni in futuro.
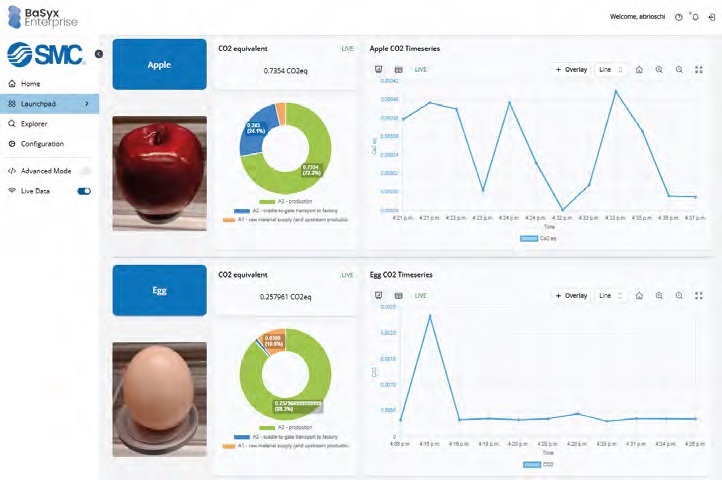
nella produzione di ogni singolo prodotto. Fonte SMC
La burocrazia come madre dell’invenzione
Chiudo con quella che, a mio avviso, è la tendenza più inesorabile, legata alla sostenibilità: l’Europa sta spingendo sul Passaporto Digitale di Prodotto (DPP). Questo strumento raccoglierà informazioni essenziali (tra le altre, materiali e carbon footprint) durante l’intera vita dei prodotti, per supportare l’economia circolare. Non è etica, è obbligo normativo. Senza, non si venderà in UE. Questa normativa innescherà una rivoluzione a catena per la filiera. Ogni dispositivo che consuma energia in linea di produzione dovrà “dichiarare” la sua impronta di carbonio per ciascun prodotto. Per fare questo, occorre concordare formati di dati, metodi di salvataggio e rappresentazione. Ciò imporrà la creazione di modelli digitali di ogni dispositivo, che si comporranno in modelli di stazioni di processo, di macchine e di intere linee. Di fatto, stiamo parlando di un Digital Twin. Ma se in passato questo nome evocava modelli multifisici usati per la manutenzione predittiva e l’ottimizzazione dei processi, oggi va pensato più come una fonte di informazioni da collezionare sui prodotti come requisito essenziale di commercializzazione. La burocrazia UE potrebbe esigere la digitalizzazione totale che la tecnologia, da sola, non è riuscita a imporre?
E ora che fare nella nebbia?
Cosa resta da SPS 2025? La consapevolezza che navighiamo in acque agitate, dove la visibilità è ridotta e le onde arrivano da direzioni inaspettate (Cina, normative UE, geopolitica).
- Per i fornitori di tecnologia: la sfida è spostare il valore dal ferro al servizio, al software e alla capacità di integrazione, personalizzazione e consulenza, perché sui componenti la battaglia sui prezzi sarà brutale… e preparare i modelli digitali dei propri prodotti prima che diventi un’urgenza.
- Per i costruttori di macchine (OEM): tra l’incudine e il martello, non resta che chiedere flessibilità logistica e tempi di consegna ridotti ai fornitori per non rimanere schiacciati dalla mancanza di pianificazione dei loro clienti. Allo stesso tempo, devono progettare macchine che siano “compliant by design” con le nuove normative DPP sui dati e sulla sostenibilità.
- Per il manifatturiero: il momento è delicato ma potenzialmente ricco. Tecnologie più accessibili, soluzioni più integrate e facili da mettere a terra, possibilità di ottenere dal digital twin ottimizzazioni importanti. Ma serve capacità di selezione, di integrazione, di gestione.
Noi continuiamo a osservare, navigando a vista, ma con la sensazione che in mezzo a questa nebbia ci siano interessanti opportunità per chi ha la prontezza di adattare il proprio modello di business.