
I decisori europei annunciano iniziative a sostegno del downstream dell’alluminio, una filiera industriale strategica per la competitività dell’UE. Tuttavia, la cancellazione del dazio all’import di alluminio primario non è tra gli interventi allo studio
di Mario Conserva
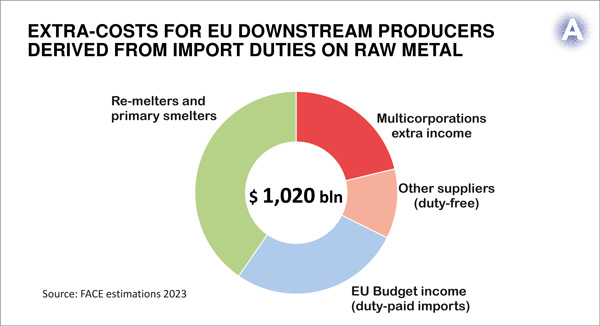
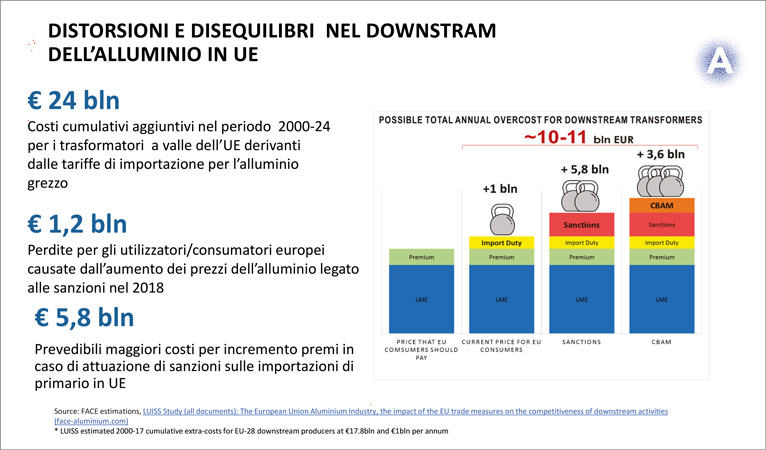
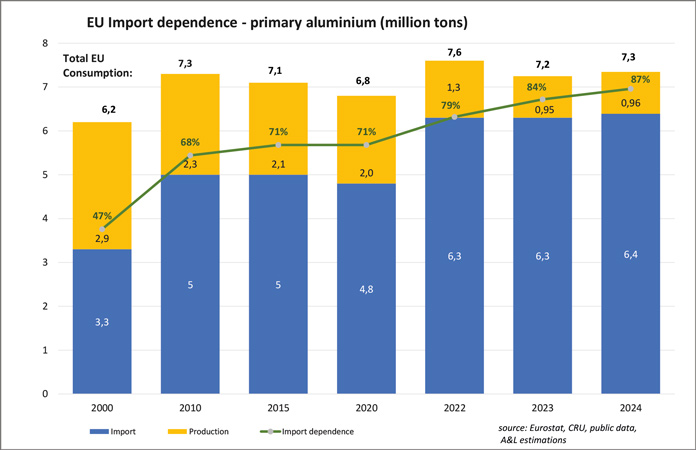
Le più recenti prese di posizione dei decisori a Bruxelles per dare spinta e definire strategie di rilancio dell’industria dell’alluminio in UE ci fanno capire che la Commissione sta comunque persistendo a mantenere il dazio all’importazione del metallo grezzo, la materia prima di cui il nostro sistema industriale ha assoluta necessità, perché riusciamo a produrne ormai solo intorno al 13% del fabbisogno. È stupefacente che la cancellazione del dazio all’import di alluminio primario in UE non sia ai primi posti tra gli interventi da realizzare; è una misura che ha fallito tutti gli obiettivi, ha creato distorsioni, è stata solo un sussidio occulto per alcuni, mantenendo artificialmente più alto il costo base della materia prima. Chi ne sta pagando le spese è l’intera filiera a valle, quel downstream silenzioso che vale intorno al 90% della forza lavoro e circa il 75% del fatturato dell’intera industria dell’alluminio in UE, penalizzata nella competitività internazionale con un onere valutato dall’Università Luiss di Roma in oltre una ventina di miliardi di euro da inizio 2000 ad oggi. Ne ricordiamo i punti importanti:
“.. – I dazi dell’UE sull’importazione dell’alluminio grezzo non sono stati efficaci nel sostenere la produzione primaria di alluminio, imponendo al contempo costi aggiuntivi ai trasformatori del downstream e potenzialmente annullando gli effetti delle misure commerciali sui prodotti semilavorati.
– I costi aggiuntivi per il downstream dell’UE, che si traducono in entrate supplementari per i produttori primari e secondari dell’UE, nonché per i produttori primari che beneficiano di un accesso in esenzione doganale al mercato interno dell’UE, possono essere stimati fino a 17,8 miliardi di euro nel periodo 2000-2017, pari a oltre il 75% del fatturato totale del downstream dell’alluminio in Europa nel 2015”.
Un dazio inutile
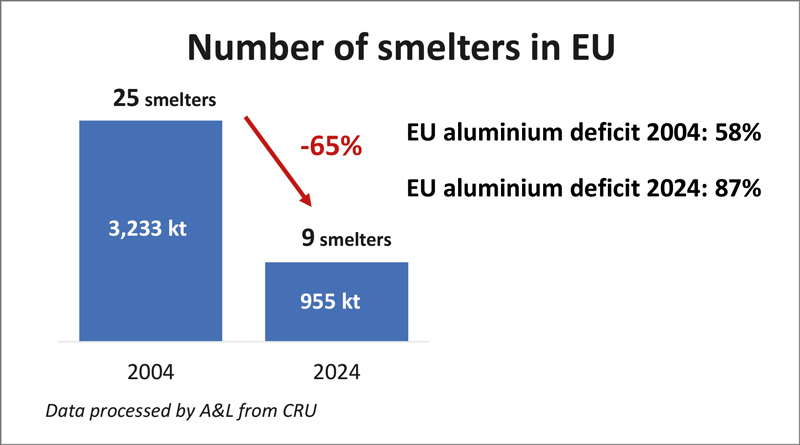
Forse sarebbe stato meglio investire quei soldi in ricerca e sviluppo tecnologico. Il risultato catastrofico del fallimento di questo dazio è chiaro: il numero degli smelter in UE è da anni in continuo crescente declino e siamo sull’orlo della scomparsa delle produzioni di primario, quindi è palese l’inefficacia, l’inutilità ed il danno di una tariffa che doveva proteggere, ma non poteva farlo perché inadeguata allo scopo. Già agli inizi degli anni 2000 i più noti analisti del settore sottolineavano con chiarezza e semplicità questo dato di fatto, ma evidentemente il dazio sull’alluminio grezzo godeva di sostegno presso qualche decisore ed ha retto a tutte le critiche. Ricordiamo per tutti le conclusioni del CEPS, Centre for European Policy Studies di Bruxelles nel Final Report Aluminium per la Commissione Europea del 2013: “… Secondo i dati forniti dalla Commissione, nel 2007 […] le PMI che utilizzavano alluminio grezzo non legato per la produzione di semilavorati e prodotti industriali finiti stavano perdendo competitività, soprattutto nei mercati terzi, rispetto ai produttori a valle situati in altre zone non soggette a dazi all’importazione. … L’impatto del sovrapprezzo tariffario sull’alluminio grezzo ha comportato un costo netto di realizzazione per i produttori primari e un costo aggiuntivo (attraverso un aumento del premio regionale) per gli utilizzatori nel downstream non integrati verticalmente con il resto della catena del valore”. Oggi sull’alluminio primario non è rimasto quasi nulla “da proteggere” in UE, sono palesi e documentati gli extra costi che l’assurda tariffa ha creato al sistema, resta difficile comprendere perché una misura assolutamente inefficace e dannosa sia riuscita a rimanere intoccabile. Tanto più nel difficile contesto di questi tempi, con i seri rischi di deindustrializzazione. La pervicacia nel mantenere la tariffa sull’import in UE di primario è uno dei diversi capitoli di situazioni irragionevoli che dobbiamo registrare all’interno del nostro sistema industriale dei metalli leggeri nell’UE, in particolare quando ci si pone il corretto obiettivo di crescita dell’intera filiera e ci si trova di fronte all’incapacità di costruire una visione strategica e di mediare tra i diversi attori del mercato. Denunciamo da svariati decenni la irragionevolezza di questo dazio dell’UE all’import del metallo grezzo, insistiamo con tenacia sulla questione, ancora tutta da risolvere perché dal lontano 2007, anno in cui ebbe inizio un marginale smantellamento di questa scelta tariffaria, nulla di nuovo è sostanzialmente successo, tutto è rimasto tale e quale, con l’aggravante che oggi dopo 18 anni di denunce e discussioni, la produzione di alluminio primario in UE è scesa ai minimi termini, quindi imponiamo extracosti su ciò che non abbiamo e dobbiamo assolutamente importare.
Il CBAM e la competitività del sistema dell’alluminio europeo
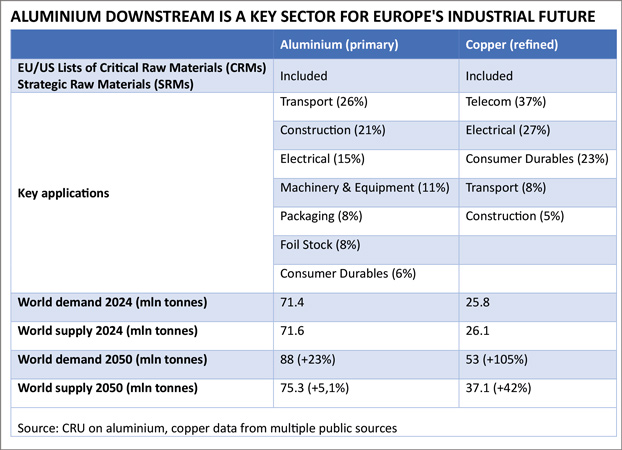
Ci piace constatare che il Vicepresidente della Commissione Europea e Commissario per l’Industria, le Piccole e Medie Imprese ed il Mercato Unico Stéphane Séjourné, commentando i recenti dazi trumpiani, abbia sostenuto che in tema di tariffe la questione della competitività dell’Unione è una priorità assoluta. Speriamo che alle parole seguano i fatti, cioè l’azzeramento delle tariffe sull’alluminio grezzo, insieme ad una convincente spiegazione delle ragionevoli motivazioni per le quali nell’ interesse della comunità tali tariffe che non hanno protetto nulla siano rimaste operative così a lungo. Sul tema delle possibili strategie dei nostri decisori mirate a sviluppare future prospettive per un grande sistema come quello dell’alluminio in UE, ricordiamo altri temi caldi da affrontare e risolvere guardando agli interessi del sistema a valle della filiera, cioè i trasformatori, i produttori di parti e componenti a valle in metallo leggero e sue leghe. Ci riferiamo in primo luogo all’applicazione del CBAM (Carbon Border Adjustment Mechanism), di cui trattiamo più in dettaglio in altra parte della rivista; riteniamo che il provvedimento allo stato attuale delle cose in UE sia ancora impostato in direzione contraria a quella delle esigenze delle industrie a valle come è quella dell’alluminio in Unione Europea, che puntano ad ottenere una protezione efficace contro le importazioni a basso prezzo di semiprodotti e prodotti da paesi con costi del lavoro considerevolmente più bassi di quelli in UE e con normative ambientali in materia di emissioni di CO2 ed altro, molto più permissive e meno onerose di quelle in Unione Europea.
L’Europa ha bisogno di Green Aluminium
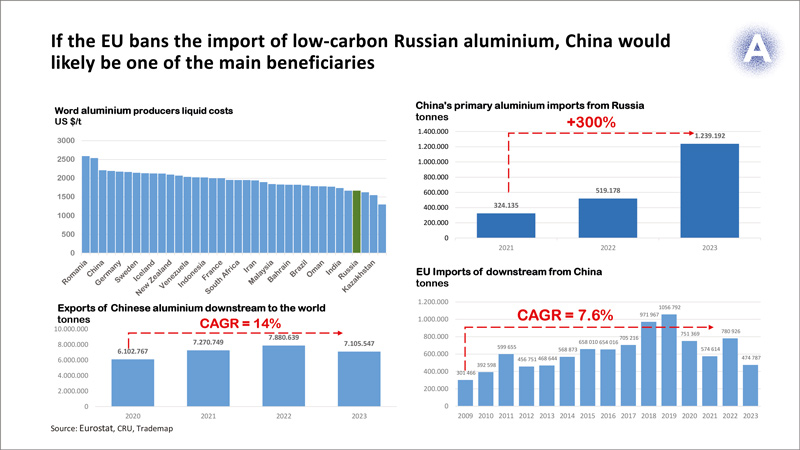
Altro tema di grosso peso è infine la inaccettabile richiesta di sanzioni all’import in Unione Europea di alluminio primario del produttore Rusal, un metallo green di alta qualità che ha aiutato ed aiuterebbe ancora di più oggi a colmare l’ampio e crescente divario tra la produzione e il fabbisogno di metallo grezzo nell’UE, e naturalmente in Italia. Le sanzioni UE sull’alluminio russo, pensate per colpire Mosca, sono in realtà un boomerang per l’industria europea; come valore punitivo non hanno alcuna logica economica, colpiscono invece la nostra filiera manifatturiera del metallo leggero, favorendo di riflesso competitori come la Cina, che ha aumentato del 40% le importazioni di prezioso metallo primario low carbon russo. In compenso, con il calo inevitabile dell’import in UE di metallo russo anche solo alla minaccia di sanzioni, è aumentato il livello complessivo di impronta di carbonio dell’intero segmento alluminio. Le restrizioni, sostenute per ben altre motivazioni da quelle etiche, non hanno altro effetto che quello di togliere preziosa materia prima di qualità e bassissimo livello di impronta di carbonio dalla disponibilità delle PMI in Europa e farne dono alla nostra concorrenza.
Nuove iniziative per un CBAM orientato a un’equa transizione ecologica
L’Italia, insieme a Francia e Slovacchia, ha recentemente presentato al Consiglio Ambiente dell’Unione Europea un non-paper sul meccanismo di adeguamento del carbonio alle frontiere CBAM – Carbon Border Adjustment Mechanism, lo strumento pensato per applicare un prezzo equo alle emissioni di CO2 in materiali e prodotti carbon intensive importati in UE, con l’obiettivo di contrastare la delocalizzazione di produzioni inquinanti e garantire una transizione ecologica equa e competitiva. La proposta è finalizzata a tutelare i settori industriali esportatori che potrebbero subire forti penalizzazioni a causa dell’introduzione del CBAM nella forma predisposta originariamente, e chiede in sostanza alla Commissione Europea di effettuare una valutazione preventiva sull’impatto del meccanismo prima della sua effettiva entrata in vigore, prevista per il 2026. Tutto questo per avere a disposizione tutte le informazioni possibili per cercare di evitare pesanti ripercussioni economiche e garantirne un’applicazione più equilibrata ed efficace. La proposta, che è stata condivisa da diversi altri Stati membri, si colloca naturalmente in un più ampio contesto di revisione del Green Deal europeo, con l’obiettivo di analizzare e definire più compiutamente la competitività economica dell’intero pacchetto normativo. Oltre alla questione del CBAM, l’Italia e gli altri paesi firmatari del documento hanno posto l’accento su altre priorità strategiche, come la stabilizzazione delle quote del sistema di scambio delle emissioni (Ets), il sostegno al settore automotive e la riduzione dei costi energetici. È chiaro che tutti questi elementi rappresentano aspetti cruciali per garantire una transizione sostenibile che non comprometta la competitività delle imprese europee sui mercati internazionali. Tornando al CBAM, ricordiamo che il meccanismo, di cui abbiamo trattato più volte nella rivista, è una tra le misure chiave del Green Deal europeo, nato per incentivare la decarbonizzazione delle industrie e ridurre le emissioni globali di CO2. Misura indispensabile, ma da valutare appunto con la massima attenzione in modo da non creare squilibri economici e penalizzazioni per determinati settori strategici, deve mettere d’accordo la sostenibilità ambientale con la competitività industriale, per una transizione ecologica fattibile per le imprese europee.