
Il mercato dell’alluminio sconta la forte instabilità geopolitica, tra Ucraina e Medio Oriente, e subisce una pericolosa volatilità dei prezzi. Il rischio di blocchi nello Stretto di Ormuz incide sulla disponibilità di metallo fisico al di fuori della Cina, rendendo più rischioso il deficit strutturale europeo di alluminio primario
by Massimo Grifone and Mario Conserva
Nei primi cinque mesi del 2026 il mercato globale dell’alluminio ha continuato a muoversi in un contesto di forte instabilità geopolitica e crescente tensione sull’offerta fisica. Il conflitto in Medio Oriente, le tensioni tra Stati Uniti e Iran ed i rischi legati allo Stretto di Hormuz hanno rappresentato il principale elemento di volatilità per energia, logistica ed equilibri per i metalli industriali. Nonostante alcune fasi di distensione diplomatica, che ha temporaneamente limitato la pressione sui mercati dell’energia, tra i materiali industriali il comparto dell’alluminio resta caratterizzato da un equilibrio piuttosto fragile ed è particolarità dell’attuale fase di mercato il fatto che le tensioni risultano più evidenti nei premi fisici che nelle quotazioni LME, segno di una disponibilità limitata di metallo immediatamente consegnabile al di fuori della Cina.
Quotazioni LME e struttura del mercato
Dopo l’altalena già iniziata nel secondo semestre 2025, la quotazione dell’alluminio al London Metal Exchange si è mantenuta nei primi mesi del 2026 su livelli piuttosto elevati, oscillando prevalentemente tra 3.450 e 3.650 USD/t cash.
Il mercato continua inoltre a presentarsi con una fase di backwardation e differenziali cash- tre mesi frequentemente superiori a 40–60 USD/t; tale situazione sta scoraggiando l’accumulo di stock e incentivando la monetizzazione immediata del metallo disponibile. In questo contesto, trader e utilizzatori finali stanno progressivamente facendo ricorso alle giacenze, mentre allo stesso momento la ricostituzione delle scorte è rimandata a causa degli elevati costi di trasporto e dell’incertezza sulle prospettive geopolitiche. Dal punto di vista tecnico, il trend di lungo periodo appare impostato al rialzo; quando scriviamo, il mercato individua aree di supporto tra 3.520 USD/t e a 3.430 USD/t, mentre la principale resistenza tecnica si colloca nell’area 3.610 – 3.650 USD/t.
Produzione globale e disponibilità fisica
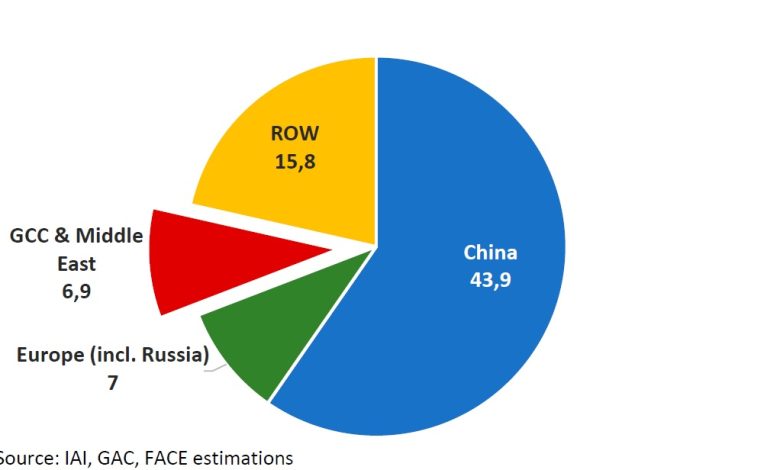
Secondo le stime più recenti dell’International Aluminium Institute IAI, la produzione mondiale di alluminio primario nel primo quadrimestre 2026 si mantiene intorno a 24 milioni di tonnellate, con la Cina che continua a rappresentare circa il 60% dell’offerta globale, mentre il mercato fisico fuori dalla Cina resta estremamente teso. Le principali criticità riguardano:
- le interruzioni produttive in Medio Oriente;
- i lunghi tempi di riavvio di alcuni impianti colpiti dalla crisi energetica e logistica;
- la chiusura dello smelter Mozal in Mozambico
- la riduzione, a partire dal 28 di febbraio della quota di importazione di materiale Russo da 275.000 a sole 50.000 MT
- la disponibilità di metallo in Europa in costante riduzione
- il progressivo svuotamento delle scorte LME registrate nei magazzini occidentali.
Le scorte globali riportate sono in effetti su livelli storicamente contenuti: gli stock LME di alluminio risultano infatti inferiori a 900.000 tonnellate, mentre parallelamente i tempi di transito marittimo tra Golfo Persico, Asia ed Europa si sono sensibilmente allungati, ed i costi di trasporto continuano a crescere a causa delle deviazioni delle rotte navali e dei premi assicurativi.
Premi fisici: Europa, USA e Asia
La reale misura della tensione del mercato continua a riflettersi nei premi fisici: in Europa i premi duty-paid di P1020 Rotterdam hanno proseguito la loro lenta ma costante salita, ad inizio maggio 2026 le indicazioni di mercato risultavano:
- P1020 duty-paid Rotterdam: 580–625 USD/t
- P1020 duty-unpaid Rotterdam: 500–530 USD/t
- Billette Europa: 1.100–1.205 USD/t
Il mercato europeo continua in realtà da essere caratterizzato da domanda spot relativamente prudente, ma al tempo stesso da una disponibilità fisica in costante discesa; l’alta backwardation, unita ai costi logistici elevati, sta infatti disincentivando l’importazione e il finanziamento delle scorte.
Il segmento più teso è quello delle billette, Italia e Germania registrano premi storicamente elevati, sostenuti sia dal costo del metallo primario sia dall’impennata dei prezzi del rottame. Molti operatori iniziano a interrogarsi sulla sostenibilità di premi superiori ai 1.100 USD/t, ma nel breve periodo il mercato non sembra ancora in grado di normalizzarsi.
Negli US,il Midwest Premium ha raggiunto area 113–115 c/lb, mantenendosi su livelli eccezionalmente elevati; il mercato nordamericano continua infatti a competere direttamente con l’Europa per attrarre metallo canadese, mentre i costi logistici rimangono elevati, le scorte disponibili sono limitate, le importazioni restano influenzate dalle tensioni commerciali e dai dazi. La recente riapertura delle spedizioni dal Canada verso l’Europa potrebbe alleggerire solo parzialmente il deficit europeo. In Asiail quadro appare più differenziato, il Giappone ha registrato premi CIF più deboli, intorno a 300–320 USD/t, penalizzati da una domanda industriale lenta, Corea del Sud e Indonesia hanno mostrato una maggiore stabilità, mentre la Cina continua a presentare una situazione complessa, con forte domanda nei settori legati a energie rinnovabili, batterie, packaging e trasmissione elettrica, e debolezza persistente nell’immobiliare e nell’automotive tradizionale. La produzione cinese di metallo resta comunque elevata, ma le esportazioni di semilavorati e prodotti downstream potrebbero aumentare ulteriormente nella seconda parte dell’anno, contribuendo ad attenuare parte della tensione internazionale, senza però riequilibrare completamente il mercato.
Il ruolo crescente del rottame
Uno dei fenomeni più significativi del 2026 è rappresentato senza dubbio dalla crescente centralità del rottame nel bilancio globale dell’alluminio. La scarsità di metallo primario e il forte incremento dei prezzi stanno infatti sostenendo la domanda mondiale di alluminio ottenuto da riciclo, Europa, India e Giappone risultano ad esempio sempre più dipendenti dal metallo secondario per compensare il deficit di offerta di primario. In Europa la disponibilità di rottame automotive resta piuttosto limitata, così le principali qualità richieste dall’industria dei pani di fonderia e delle billette hanno registrato aumenti medi superiori al 25% dall’inizio dell’anno. La tensione sta iniziando ad avere effetti diretti sulle fonderie di lega secondaria; diverse fonderie europee produttrici di leghe da fonderia hanno iniziato a ridurre la produzione o a rallentare le consegne a causa della difficoltà di reperimento del rottame. Nel frattempo, i prezzi europei delle leghe secondarie come l’A380 sono rapidamente saliti, Europa ha raggiunto oltre 3.000 EUR/t a inizio maggio 2026. La situazione viene ulteriormente aggravata dai soliti fattori, concorrenza asiatica sugli acquisti di rottame europeo, continuo aumento dei costi logistici, discussioni e dibattiti interni irrisolti interni all’Unione Europea su possibili restrizioni alle esportazioni di rottame per proteggere l’offerta domestica. Paradossalmente, questa tensione si sviluppa in presenza di una domanda industriale europea ancora moderata; la principale spinta rialzista non è quindi la forza dei consumi finali, ma il timore di una futura scarsità fisica di metallo.
Prospettive per i prossimi mesi 2026
La sensazione dominante tra operatori, trader e consumatori resta sostanzialmente invariata rispetto a quanto sosteniamo da inizio crisi : il mercato appare oggi più fluido solo perché continua a fare ricorso a scorte accumulate nei trimestri precedenti. Una volta esaurite queste disponibilità, il costo di sostituzione del metallo potrebbe emergere con maggiore evidenza, riaccendendo i pressioni sui premi fisici. Rispetto alle aspettative del primo trimestre, il mercato sembra comunque voler posticipare il momento più critico; a gennaio molti operatori ritenevano probabile una stretta fisica già entro maggio, oggi cresce l’impressione che il vero punto di tensione possa slittare verso l’estate avanzata.
In sostanza, la capacità del sistema globale di mantenere il mercato bilanciato dipenderà principalmente da diversi fattori:
- evoluzione geopolitica in Medio Oriente e sicurezza delle rotte attraverso Hormuz;
- capacità del Canada di aumentare i flussi di primario verso Europa e Stati Uniti;
- disponibilità globale di rottame;
- scelte di politica dell’export cinese per semilavorati e prodotti in alluminio verso il downstream.
Nel breve periodo il mercato dell’alluminio sembra quindi destinato a rimanere sostenuto, con elevata volatilità e persistente tensione sui premi fisici, la variabile significativa dovrebbe essere oltre al prezzo LME, la disponibilità reale di metallo immediatamente consegnabile fuori dalla Cina. E’ su questi fronti il mercato globale dell’alluminio dovrebbe giocare la sua partita più delicata nel corso della seconda metà del 2026.