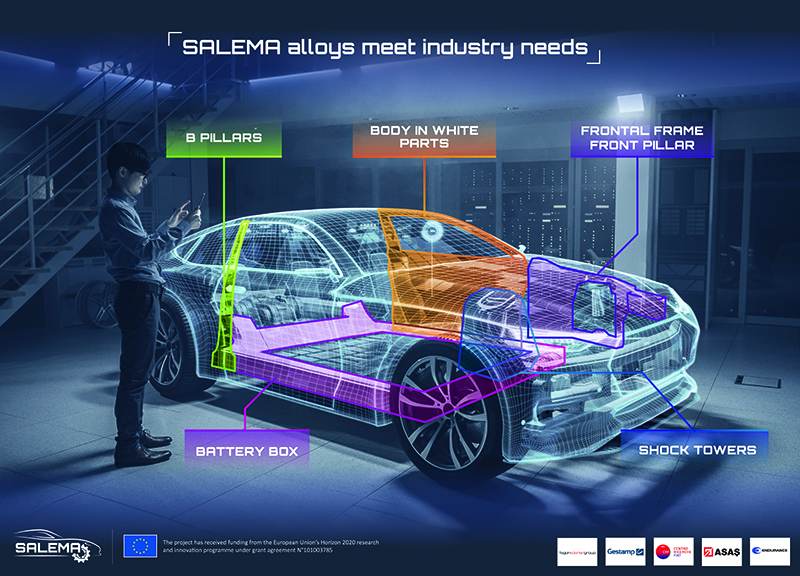


La domanda di alluminio ottenuto dal riciclo di rottami è in forte crescita in UE. La filiera europea del riciclo ha sviluppato fortemente la capacità produttiva, ma ora deve fronteggiare la scarsità di rottami, che prendono la via dell’export in quantità sempre maggiori
di Aluminium Rheinfelden and Federation of Aluminium Consumers in Europe-FACE
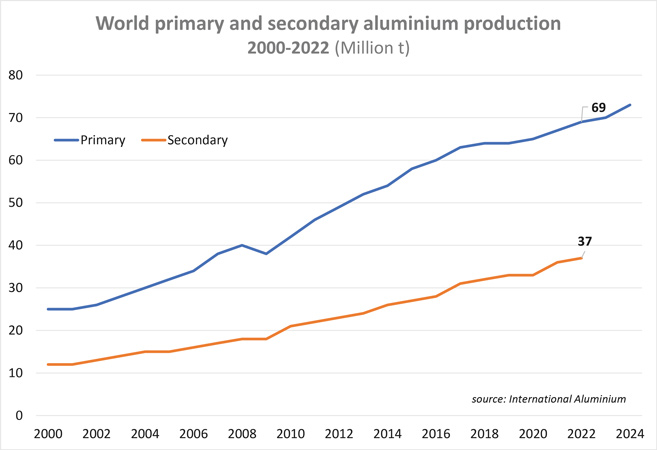
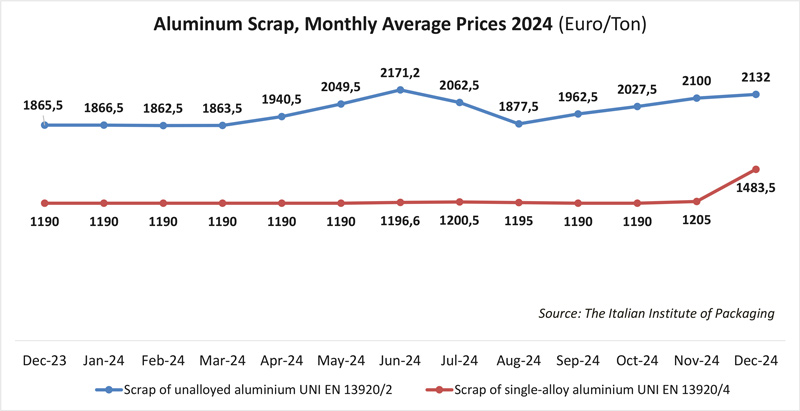
I rottami di alluminio sono una preziosa materia prima secondaria perché il metallo ottenuto da recupero e riciclo richiede solo il 5% dell’energia necessaria per la produzione primaria. Con l’aumento dei costi energetici, molti operatori in Unione Europea del settore delle prime trasformazioni di alluminio e sue leghe, come fonderie getti, estrusori, laminatori, hanno orientato le loro strategie di approvvigionamento nella direzione di utilizzare maggior quantità di materia prima proveniente da riciclo per i loro prodotti, e per questo la domanda di rottami di alluminio è aumentata in modo significativo negli ultimi anni, anche perché con questa scelta si punta alla riduzione delle emissioni di gas serra (CO2), per un futuro più sostenibile. Con lo sviluppo di questa tendenza, e considerando che la domanda di materia prima alluminio, primaria e secondaria, sta crescendo globalmente all’interno dell’UE ed ancora più rapidamente in altri paesi come Cina, India e Asia, si è raggiunto in pochi anni un punto critico per l’industria del metallo leggero in particolare in Europa: per il metallo primario, semplicemente perché in UE ne produciamo solo il 15% del fabbisogno, riguardo a quello secondario perché i nostri esportatori locali di materiale da riciclo stanno trovando più vantaggioso aumentare i loro volumi con questi paesi in forte fase di sviluppo del metallo leggero, sia per rottami di qualità vecchi che quelli nuovi come scarti di lavorazioni e post-consumo (PCR) di qualità. Tutto ciò sottolinea il forte interesse dell’UE nel mercato globale di recupero e riciclo del metallo leggero, un virtuoso percorso che prende corpo globalmente sin dal 1950, come riportato in uno studio del 2011 di IAI, ed è proseguito in continua crescita; arrivando ai giorni nostri, nel 2019 l’alluminio secondario rappresentava il 36% della fornitura del materiale alluminio e leghe in Europa; nel 2021, l’UE ha riciclato circa 4,9 milioni di tonnellate di alluminio alla fine del suo ciclo di vita, pari a un tasso di recupero di circa il 69% dell’alluminio generato. Entrando in qualche dettaglio significativo, e considerando uno dei principali importatori di rottami dall’UE come la Turchia, nel 2018 le esportazioni erano state di circa 470.000 tonnellate per un valore intorno a 53,2 milioni di dollari, nel 2021 erano aumentate a 705.000 tonnellate, con un aumento del 50% circa rispetto all’anno precedente. I dati più recenti di questa dinamica commerciale indicano, per il 2023, esportazioni totali di rottami di alluminio dall’UE di 1,7 milioni di tonnellate, con la Turchia come destinazione principale. Questo aumento delle esportazioni ha sollevato preoccupazioni tra le associazioni industriali europee, come EUROFER, FACE ed altre, riguardo al rischio di perdita di un bene come rottami di alluminio, ed ai rischi che il flusso di uscita possa minare gli obiettivi di economia circolare in Unione. Come alternativa, queste associazioni stanno proponendo opportune misure per meglio regolamentare le esportazioni di rottami verso paesi non OCSE, inclusa la Turchia, in modo da garantire che materiali di valore rimangano all’interno dell’UE da utilizzare come materia prima secondaria per alimentare le industrie locali. A partire da febbraio 2025, l’UE ha adottato un nuovo regolamento sulle spedizioni di rifiuti (WSR) che impone appunto restrizioni sulle esportazioni di rottami metallici verso paesi non OCSE, ma non esistono restrizioni dirette sulle esportazioni verso i paesi OCSE come la Turchia. Le esportazioni di rottami di alluminio dall’UE alla Turchia sono state consistenti e si prevede che continueranno a crescere, comunque i recenti cambiamenti normativi e le preoccupazioni del settore potranno influenzare questa relazione commerciale. In questo senso l’UE sta valutando misure per bilanciare i vantaggi del riciclo in Europa con gli interessi economici dell’esportazione verso paesi appunto come la Turchia. Questa attività di esportazione ha sicuramente sostenuto i prezzi in UE ed in Gran Bretagna, con i prezzi dei rottami di alluminio e dei lingotti in costante aumento negli ultimi mesi, ma ci stiamo avvicinando a un punto di rottura ed a possibili conseguenze inflattive in alcuni segmenti di mercato. L’UE si trova pertanto nella stringente necessità di trovare un ragionevole equilibrio tra l’esportazione di rottami di alluminio e l’esigenza di salvaguardare il corretto funzionamento della filiera interna del riciclo. Tutto questo tenendo conto che l’intera industria europea dell’alluminio nel suo complesso sostiene misure per migliorare la disponibilità e la qualità delle materie prime secondarie in Europa, con gli obiettivi di ridurre la dipendenza dalle importazioni di metallo primario e promuovere la circolarità per aiutare il mercato interno ed i suoi attori. È chiaro che con la forte crescita delle esportazioni di rottami di alluminio al di fuori dell’UE verso paesi come Cina, India, Turchia, anche con politiche di acquisto aggressive, gli operatori europei rischiano di non poter competere ad armi pari con quelli al di fuori dell’UE, per cui l’impiego di rottami e le attività di lavorazioni dell’alluminio nel riciclo stanno diventando operazioni non redditizie. È chiaro che oltre alla perdita di materiali pregiati e di attività lavorative, ci sono anche notevoli preoccupazioni per il futuro e per il rispetto dei requisiti stabiliti dalla Commissione Europea in merito alla riduzione delle emissioni di CO2.
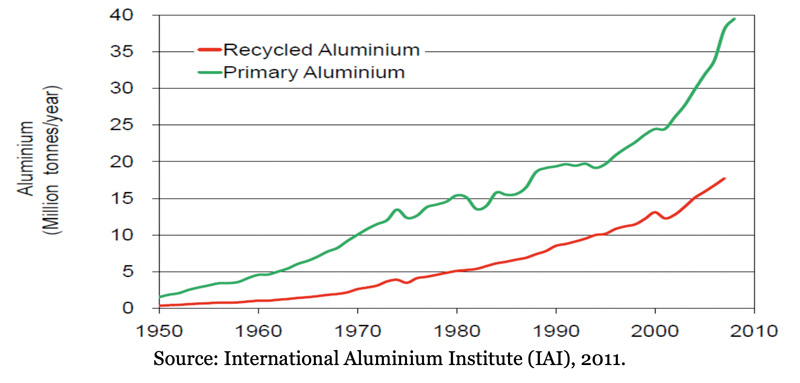
La crescita dell’alluminio secondario
In sintesi, vi è un crescente rafforzamento in UE delle capacità di riciclo nazionali per sostenere la sostenibilità e ridurre la dipendenza dai mercati esteri di materia prima, ma continuiamo ad esportare quantità di crescenti di materia prima per l’alluminio secondario e non esistono ancora misure idonee che aiutino a trattenere i rottami di alluminio sul territorio europeo, mentre gli importatori da Cina, Stati Uniti, Turchia e Asia sono disposti a pagare prezzi anche più elevati di quelli che gli operatori locali in UE sono disposti o possono pagare. Il mercato globale dell’alluminio secondario, in particolare in Europa nel nostro segmento, ha registrato una crescita significativa in particolare dal 2020 al 2025, guidata da maggiori sforzi di riciclo e dall’aumento della domanda in vari settori. La produzione di secondario è più che raddoppiata in Europa a partire dai primi anni ’90, ed essendo oggi leader di mercato in termini di volume, l’Europa ha l’opportunità di seguire strategie di crescita di lungo termine, con scelte senza troppi vincoli che guardano molto lontano. Come accennato, già nel 2024 ed all’inizio del 2025, i commercianti asiatici di rottami dovrebbero offrire prezzi più alti del 20-40% a seconda del tipo di rottame rispetto ai commercianti europei, questo se si vuole garantire a questi ultimi la possibilità di continuare ad operare in un contesto di mercato molto complesso e competitivo.
Principali dinamiche regionali e di mercato
Europa: nel 2025 il mercato europeo delle leghe secondarie di alluminio si trova ad affrontare dure sfide anche per la debolezza della domanda e per la sovraccapacità. Questa situazione è stata aggravata da un clima economico generale più debole e dalla sempre più forte concorrenza globale per i rottami di alluminio, che hanno portato a pressioni sui prezzi e indirizzato una quota sempre più importante di rottami verso Cina, India, Turchia e Asia, togliendoli alla disponibilità degli operatori locali.
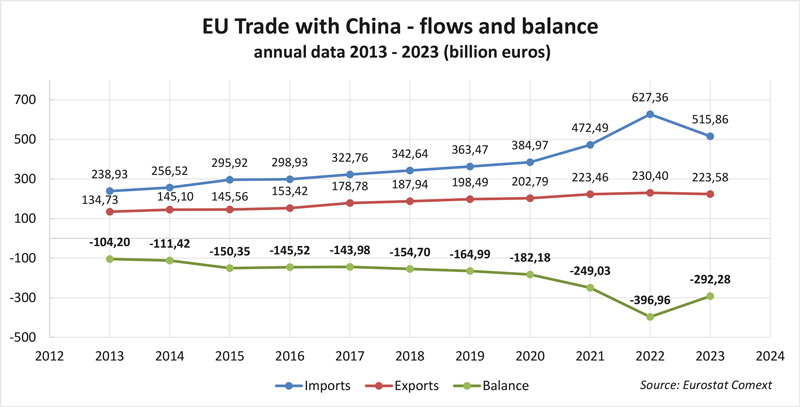
Asia-Pacifico: l’area Asia-Pacifico, ed in particolare Cina, India e Giappone, sono stati attori dominanti nel mercato dell’alluminio secondario. Il forte sviluppo del settore automotive in questi paesi ha contribuito in modo significativo alla parallela crescita di domanda di alluminio secondario, con una produzione locale insufficiente, quindi con la necessità di importare rottame da altre aree ed in particolare dall’Europa, nonostante i costi di trasporto più elevati e i lunghi tempi di consegna. Comunque, essendo in quei paesi i costi della manodopera e quindi delle produzioni inferiori rispetto a quelli europei, hanno la possibilità di spendere più denaro sulle materie prime necessarie mantenendo margini di competitività sui produttori dell’UE.
Le dinamiche del mercato dell’alluminio secondario
Il mercato dell’alluminio secondario è influenzato da variabili come la tipologia dei rottami di alluminio di partenza (rottami post-consumo o nuovi rottami come scarti di lavorazioni industriali), il tipo di lega (da fonderia o da lavorazione plastica), il livello di purezza del metallo e delle leghe, il segmento di provenienza del rottame (industria automobilistica, aerospaziale, comparto edilizia ed architettonico, imballaggi, impieghi elettrici ed elettronici, eccetera). Anche i progressi nelle tecnologie di raffinazione, come l’integrazione della robotica e dell’automazione negli impianti di riciclaggio, hanno avuto un ruolo importante nel migliorare l’efficienza e la affidabilità della produzione. Nel complesso, il periodo dal 2020 al 2025 è stato caratterizzato da una crescita significativa nel mercato dell’alluminio secondario, con variazioni regionali e dinamiche di mercato in evoluzione che hanno modellato una interessante traiettoria del settore, ma, come accennato in precedenza, in Europa i rottami di alluminio sono diventati un bene sempre meno disponibile per il mercato locale a causa dell’aumento della domanda proveniente dall’Asia Pacifico, dall’India e dalla Cina. Non solo il minor costo delle materie prime gioca un ruolo importante, ma anche gli obiettivi globali di emissione per la decarbonizzazione giocano un ruolo importante quando si tratta di produrre prodotti in alluminio con un elevato contenuto di rottami. Esiste una crescente preferenza dei consumatori per i materiali prodotti in modo sostenibile ed i produttori di alluminio devono adattarsi a questa domanda orientandosi sulle tecnologie verdi. Soddisfare la domanda di “alluminio verde”, cioè prodotto con minori emissioni di carbonio, richiede investimenti sostanziali e potrebbe rappresentare una sfida per i produttori che si affidano a metodi convenzionali. L’alluminio prodotto con un contenuto di rottami più elevato offre una posizione migliore rispetto agli obiettivi di minori emissioni di carbonio; quindi, anche qui vediamo per il futuro una domanda crescente di rottami. Il mercato europeo dei rottami di alluminio deve affrontare diverse sfide che ne incidono l’efficienza, i prezzi e la sostenibilità. Alcune delle sfide principali includono:
Conformità normativa e ambientale
L’Unione Europea dispone di rigorose normative ambientali e relative al riciclo che possono rendere difficile per le aziende mantenere la conformità. Ad esempio, le politiche di economia circolare e gli obiettivi di riciclaggio dell’UE richiedono un trattamento dei rottami e un recupero dei materiali di alta qualità, esercitando pressioni sui riciclatori affinché rispettino questi standard. Ci sono crescenti preoccupazioni riguardo alle emissioni di carbonio e la produzione di alluminio rimane ad alta intensità energetica, è indispensabile andare verso pratiche sempre più sostenibili nei cicli produttivi.
Prezzi fluttuanti
I prezzi dei rottami di alluminio possono naturalmente essere volatili, influenzati sia dall’offerta e dalla domanda globale di alluminio che dalla qualità dei rottami. Le fluttuazioni economiche, come le mutazioni rapide nei settori automobilistico, edile e degli imballaggi, che sono i principali consumatori di alluminio, possono portare a prezzi imprevedibili.
Variabili della qualità
La qualità dei rottami di alluminio può variare in modo significativo e alcune fonti possono contenere contaminanti o richiedere una lavorazione impegnativa per renderli idonei al riutilizzo. Ciò influisce sull’efficienza delle operazioni di riciclo e aumenta i costi per gli operatori. Questo è uno dei motivi per cui gli importatori di rottame provenienti da paesi terzi tendono ad acquistare “rottame più pulito” dall’Europa ad un prezzo più alto, garantendo una maggiore produttività ed efficienza rispetto ai “rottami di qualità inferiore” locali.
Sfide tecnologiche
Nonostante i progressi nelle tecnologie di riciclo, esistono ancora sfide tecniche legate alla separazione e alla selezione efficiente dei rottami di alluminio. Sono necessarie tecnologie di selezione più avanzate e migliori infrastrutture di riciclo per migliorare la qualità e la resa dell’alluminio riciclato.
Restrizioni all’esportazione e barriere commerciali
Per i paesi europei sono in vigore politiche commerciali che regolano l’import – export dei materiali di scarto. Alcuni paesi prevedono limitazioni sulle esportazioni di rottami, portando a una riduzione della quantità di rottami disponibili per la lavorazione in Europa. Inoltre, le tariffe e le controversie commerciali possono complicare ulteriormente la circolazione internazionale dei rottami di alluminio. Le normative UE dovrebbero proteggere in particolare gli interessi del mercato interno dell’UE e proteggere i piccoli e medi produttori di secondario con capacità di lavorazione fino a 100.000 tonnellate all’anno ed impianti di riciclo, su cui si basa in gran parte la produzione di alluminio nell’UE, che sono significativamente esposti all’impatto negativo delle esportazioni e della concorrenza spesso al limite sia da parte dei grandi produttori di materia prima primaria che dai grandi operatori internazionali del trading.
Transizione all’economia circolare
L’UE spinge verso un’economia più circolare, ed aumenta di conseguenza la tendenza a recupero e riciclo di riciclo. Tuttavia, le infrastrutture per il riciclo dell’alluminio su larga scala in Europa debbono recuperare ancora terreno. Sono necessari maggiori investimenti nelle infrastrutture e nell’innovazione nel processo di riciclo per raggiungere i futuri obiettivi di sostenibilità. Queste sfide evidenziano la complessità del mercato dei rottami di alluminio in Europa e la necessità di soluzioni avanzate, basate su cooperazione tra le parti interessate e continua innovazione sia nei processi di riciclo che nelle normative. È importante che le normative UE garantiscano lo sviluppo del riciclo dell’alluminio nel mercato interno dell’UE e in particolare per le piccole e medie imprese del territorio che sono il tessuto vivo della filiera alluminio. Anche il sostegno sotto forma di sovvenzioni, crediti e simili da parte dei decisori politici per lo sviluppo del riciclo locale dell’alluminio ridurrà le emissioni di CO2 legate ai trasporti. Creando una rete europea di riciclo dell’alluminio si potrebbe garantire maggiore uniformità di condizioni di riciclo sotto ogni aspetto per tutta l’Europa, concentrandosi in particolare sul pari accesso ai rottami di alluminio per tutti i produttori europei.
Conclusioni
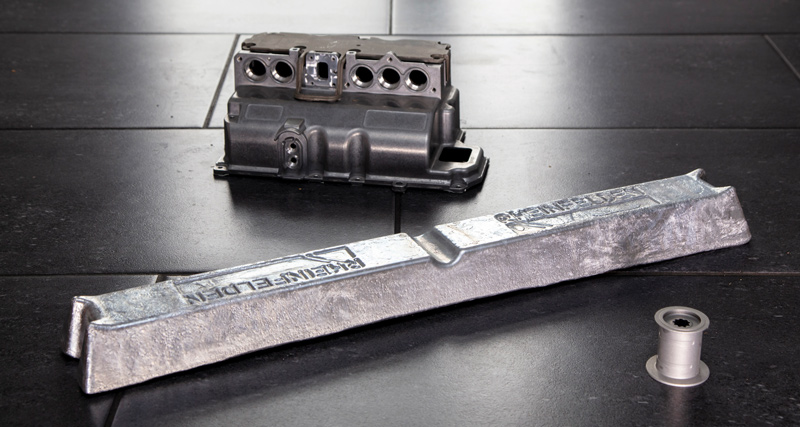
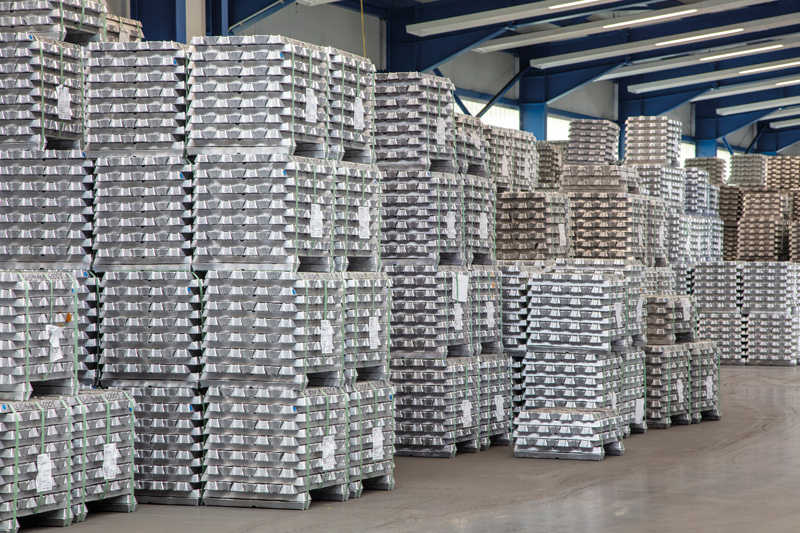
Nel 2023, le esportazioni dell’UE di materie prime riciclabili verso i paesi extra-UE ammontavano a 39,3 milioni di tonnellate, di cui oltre la metà era rappresentata dai metalli. In particolare, la Turchia è emersa come la principale destinazione di queste esportazioni, superando la Cina. Il panorama dell’esportazione di rottami di alluminio dall’UE verso Cina, Turchia, India e Asia si è evoluto a causa dei cambiamenti normativi e dei cambiamenti dei modelli commerciali. Sebbene permangano opportunità, soprattutto per materiali di alta qualità, le aziende del settore in UE debbono districarsi tra normative complesse e considerare mercati alternativi in altre regioni. Aluminium Rheinfelden Alloys, nel 2024 ha acquistato 20.300 tonnellate (per un valore di 36 milioni di euro) di rottami di alluminio per produrre leghe da fonderia. Questo volume di metallo costituisce il 54,45% del contenuto di rottami nei suoi prodotti, vale a dire lingotti di leghe di alluminio da fonderia, destinati principalmente all’industria automobilistica nell’UE. Stiamo assistendo a una crescente domanda di un maggiore contenuto di alluminio da riciclo questo particolare prodotto, ovviamente per motivi di ecosostenibilità. Ottenere questo tipo di rottami è diventato sempre più difficile nel mercato domestico, non solo per l’aumento delle esportazioni verso est, ma anche per la minore offerta di rottami generati dal segmento automotive. C’è inoltre una carenza di domanda di veicoli elettrici e un minore interesse nell’acquisto di nuove auto a causa dell’attuale situazione economica poco brillante nell’UE. Meno domanda, meno produzione, meno rottami: questo è un meccanismo semplice che guida l’industria. A causa della minore disponibilità, assistiamo ad un aumento dei prezzi del rottame, ovviamente legato alla domanda e all’offerta. In conclusione, al fine di garantire un’offerta sufficiente di rottame di alluminio all’interno dell’Unione Europea, è indispensabile che ci sia un rilancio dell’economia, e predisporre misure opportune per regolare in particolare l’esportazione. La buona salute del sistema domestico di recupero e riciclo alluminio non solo migliorerà l’impronta complessiva di CO2, ma aumenterà anche i margini grazie al minor costo delle materie prime nella filiera dell’alluminio e soprattutto per i refiners in Unione Europea, come Aluminium Rheinfelden Alloys, che rischiano di perdere competitività ed un patrimonio tecnologico che ha dato nei decenni un importante contributo tecnologico alla fonderia getti di alluminio.