
Cresce la domanda europea di alluminio low-carbon ma i flussi d’importazione si riducono e sono sempre più esposti a rischi geopolitici. Con l’avvio del CBAM, il contenuto di carbonio del metallo ne condizionerà sensibilmente il prezzo, creando una gerarchia di prodotti che supera la logica della commodity.
By Massimo Grifone
Per lungo tempo il Nord America non ha giocato un ruolo centrale negli arbitraggi globali dell’alluminio. Protetto da ingenti flussi di metallo primario dal vicino Canada, il mercato USA partecipava al gioco internazionale solo per volumi marginali. Anche l’Europa, nonostante la progressiva erosione della propria produzione di metallo primario, ha dormito sonni tranquilli fino a pochi anni fa e come nel caso della produzione canadese per gli Stati Uniti, l’alluminio primario russo, spesso low-iron e “low-carbon”, insieme a quello di Mozal Aluminium (Mozambico), hanno garantito a lungo all’UE una fetta importante del metallo primario necessaria a soddisfare la crescente domanda interna.
Ma lo scenario è oggi cambiato radicalmente. L’avvento della politica tariffaria di Trump, l’invasione dell’Ucraina, l’ambiziosa spinta normativa che mira a trasformare l’Europa nel più grande mercato “green” del mondo e, infine, l’introduzione del CBAM, hanno ridefinito completamente gli equilibri. Va sottolineato che Il CBAM è un fattore molto significativo di questa partita, perché, nello spirito del Green Deal, introduce un sistema di tassazione complesso che aggiunge un livello di selettività e di difficoltà gestionale mai visto prima nel mercato dell’alluminio.
L’UE è sempre più dipendente dalle importazioni di alluminio
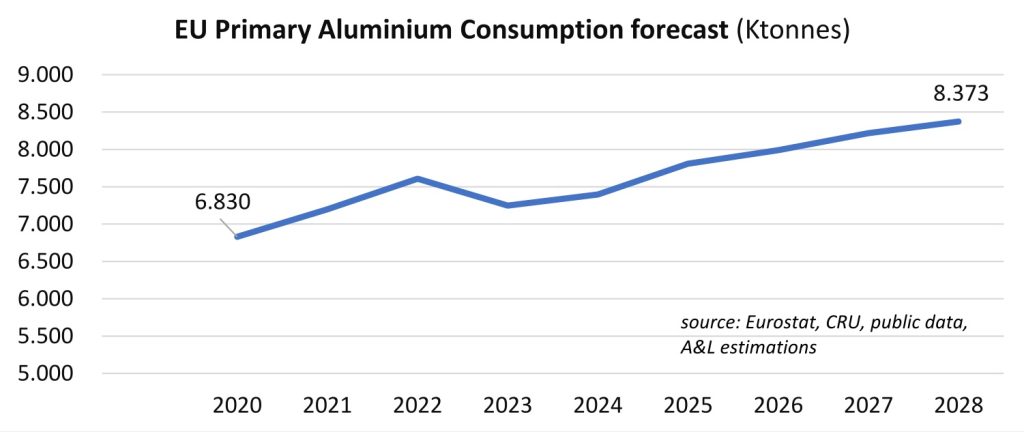
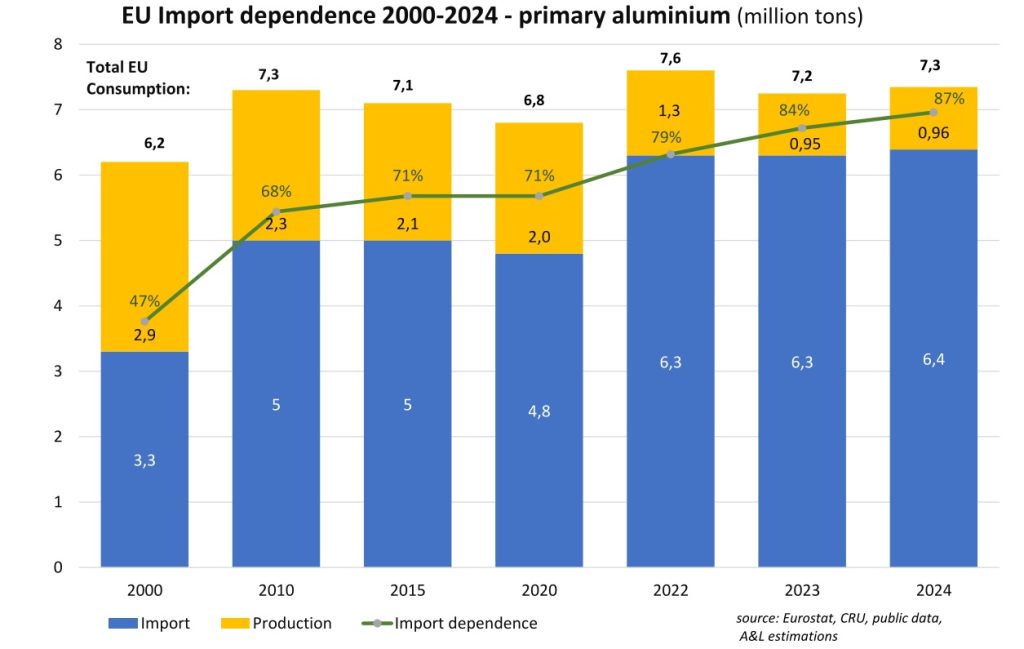
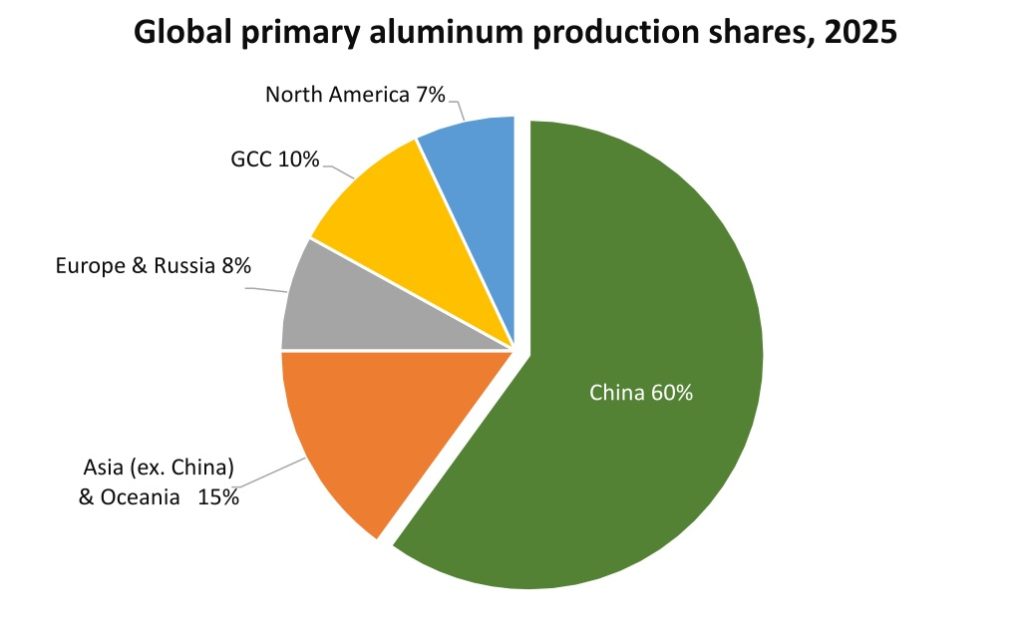
Queste difficoltà sono esasperate dall’aumento della dipendenza dell’Europa dall’importazione di alluminio primario. Il vecchio continente ha infatti perso in modo costante la propria capacità produttiva, non per ragioni o scelte di mercato ma per il fattore più semplice e allo stesso tempo più decisivo di tutti, il costo dell’energia: produrre alluminio elettrolitico ne richiede grandi quantità ed in Europa quell’energia è diventata troppo costosa. L’allontanamento da nucleare e combustibili fossili, senza un’alternativa competitiva disponibile, ha trasformato in realtà il vecchio continente nel luogo meno adatto per produrre metallo primario; così, mentre la domanda europea rimane alta, la capacità produttiva interna si contrae e il risultato è che mai come oggi, l’Europa dipende dall’import per coprire il proprio fabbisogno di metallo primario, sempre meno una commodity, fungibile e soggetta a facili arbitraggi, e sempre di più considerabile come un prodotto.
Questa crescente dipendenza sarebbe già di per sé un elemento destabilizzante, ma il problema è che arriva nel momento peggiore possibile, proprio ora che l’Europa necessita di più metallo dall’estero i suoi tradizionali canali di approvvigionamento stanno vacillando.
I flussi di alluminio dalla Russia — per decenni la spina dorsale dell’import europeo — si stanno riducendo a causa delle sanzioni imposte a livello europeo (a febbraio 2026 la quota importabile in 12 mesi sarà di appena 50.000 tonnellate), mentre una quota crescente viene assorbita dalla Cina, attratta dal profilo low-iron e low-carbon di quel metallo primario. Allo stesso tempo, Mozal, uno dei fornitori più importanti e più adatti alla domanda europea, affronta il rischio concreto di uno shutdown totale entro marzo 2026: una minaccia rilevante, considerando che si parla di una capacità potenziale di 570.000 tonnellate annue.
A peggiorare ulteriormente il quadro, in Islanda il produttore Nordural è stato colpito da un guasto elettrico che ha fermato per mesi circa 210.000 tonnellate annue di produzione, mentre l’Europa fatica a sostituire queste fonti e gli Stati Uniti complicano la situazione con un sistema di dazi variabile e imprevedibile, che rende difficile garantire flussi alternativi stabili.
Il downstream europeo chiede Green Aluminium ma si scontra con il CBAM
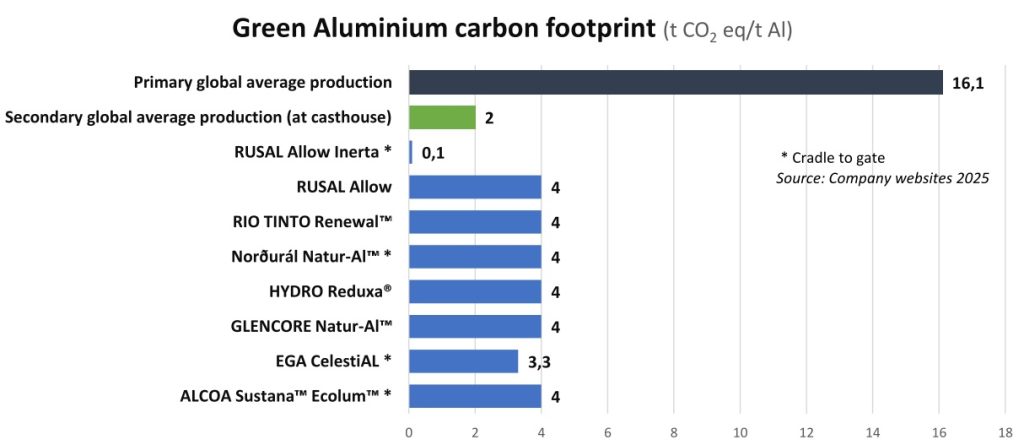
A questa fragilità dell’offerta si aggiunge un altro fenomeno strutturale, l’indirizzo del mercato globale verso il low-carbon aluminium, il metallo prodotto con basse emissioni dirette (Scope 1) e basse emissioni dell’energia utilizzata (Scope 2), che è oggi sempre più richiesto sia per obiettivi interni sia per gli impegni di decarbonizzazione dei clienti utilizzatori finali, molti dei quali hanno target specifici al 2030 e al 2035.
Gran parte dell’offerta di alluminio low-iron, low-carbon disponibile in Europa proveniva proprio da Russia, Mozal e Nordural: tre origini oggi simultaneamente ridotte oppure a rischio. L’effetto è immediato: gli upcharges sul metallo a basse emissioni aumentano, e chi necessita di questo tipo di materiale deve competere in un mercato più ristretto e più complesso.
Nel frattempo, i remelter europei — penalizzati dalla scarsità e dal costo del rottame nuovo proveniente dalle prime lavorazioni— cercano tonnellate aggiuntive di metallo grezzo P1020 per sostituire il volume insufficiente di scrap. In questo scenario, entra poi in gioco, come accennato in precedenza, la nuova variabile del CBAM, il Carbon Border Adjustment Mechanism, che non si limita ad aggiungere un costo, ma addirittura introduce un nuovo principio di selezione: ogni tonnellata importata deve essere infatti valutata per il suo contenuto di CO₂, con costi differenziati in base alle emissioni Scope 1 del produttore. Ciò costringe trader e produttori globali a ripensare in profondità il destino delle loro spedizioni:
- alcune origini diventano più costose da far arrivare in Europa;
- altre diventano meno sicure, anche per imprevisti fattori geopolitici di percorso;
- i flussi globali si riorganizzano quindi in funzione del differenziale di carbonio, e non più soltanto sulla base del prezzo o della logistica.
Il risultato è un mercato più frammentato, più volatile, più selettivo, se l’obiettivo del regolatore era quello di “livellare il campo di gioco”, l’effetto è in realtà stato l’opposto: il campo si è spezzato in segmenti.
La domanda europea di alluminio è sempre più selettiva
Ed è qui che emerge l’elemento più importante di tutta questa trasformazione: la domanda europea non è più disposta a comprare semplicemente “alluminio”: la combinazione tra pressioni normative, transizione energetica, aumento di contenuto riciclato nei processi e maggiore complessità metallurgica ha reso in realtà la scelta dell’alluminio primario da parte degli utilizzatori una decisione tecnica e non più soltanto commerciale. I clienti infatti non ordinano più, per esempio, alluminio P1020 conforme allo standard, ma chiedono composizioni chimiche precise con i contenuti ad esempio di silicio, ferro, rame, zinco ben calibrati in funzione dei previsti usi finali, insieme ad un preciso profilo emissivo verificabile.
Per anni questa crescente selettività della domanda era stata in parte soddisfatta dall’offerta di Mozal, considerato un produttore “universale”, in grado di fornire metallo idoneo a un’ampia gamma di consumatori. Ma oggi Mozal non offre materiale per il 2026: un segnale chiaro della fragilità del sistema.
Infine, il CBAM aggiunge una nuova forma di selettività, questa volta dal lato dell’offerta. Le rotte globali dell’alluminio non si ottimizzano più soltanto sulla base dei premi e dei noli, ma anche in funzione del profilo carbonico. Ciò che prima era una commodity fungibile diventa un insieme di tonnellate di metallo diverse tra loro, ognuna con un costo regolatorio distinto e un potenziale commerciale differente.
Da una commodity a un insieme di prodotti con caratteristiche specifiche
Se mettiamo insieme tutti questi elementi — la perdita di capacità produttiva europea, la crisi delle origini tradizionali, la crescente complessità tecnica della domanda, la rivoluzione della decarbonizzazione, l’introduzione del CBAM, i vincoli di forma e processo — emerge una conclusione limpida: in Europa, l’alluminio primario non è più una commodity fungibile, ma è diventato un prodotto con attributi tecnici, ambientali e formali che ne determinano la vendibilità. E’ un prodotto il cui valore dipende dalla composizione chimica, dalla storia produttiva, dalla forma, dalla compatibilità industriale e dal costo della sua impronta di carbonio. Un prodotto che richiede selezione, valutazione, decisione, e non è più di semplice sostituibilità.
L’Europa non si trova soltanto a dover importare più primario, ma principalmente dovrà importarlo in modo diverso. Questo è il segno più evidente che l’alluminio primario, nel mercato europeo del 2025, ha superato definitivamente la soglia che separa le commodities dai prodotti. E questa trasformazione ha un prezzo.