Il report CECIMO Spring 2026 fotografa una manifattura additiva europea in ripresa: aerospazio in accelerazione, metalli stabili, investimenti orientati a materiali e capacità produttiva. Persistono i nodi di automotive, credito e manodopera qualificata.
Dopo un periodo di cautela, il settore europeo della manifattura additiva torna a respirare. I dati del dodicesimo European Additive Manufacturing Survey, condotto da CECIMO (European Association of Manufacturing Technologies) tra luglio e agosto 2026, restituiscono un quadro in netto miglioramento rispetto ai round precedenti. Le imprese europee del comparto AM segnalano aspettative positive su tre fronti chiave – mercato domestico, mercati esteri e investimenti – con l’indicatore relativo ai mercati esteri che segna l’incremento più marcato. Nota metodologica della survey: i dati espressi come “balance” rappresentano la differenza tra la quota di aziende che prevedono una crescita e quella che ne prevede un calo, non una percentuale di crescita del mercato.
Il metallo torna protagonista
Per chi lavora quotidianamente con sistemi laser applicati alla fusione selettiva di polveri metalliche, il dato più rilevante riguarda le aspettative sui nuovi ordini legati ai materiali. Il comparto dei metalli mostra un momentum stabile, con un balance che si attesta al 55%, confermando la solidità di una tecnologia che ha ormai superato la fase sperimentale per affermarsi in applicazioni produttive strutturali. Le plastiche restano sostanzialmente stabili al 61%, mentre i compositi proseguono una fase di contrazione che dura ormai dalla seconda metà del 2024, arrivando a un modesto -2%. Le ceramiche mostrano segnali di ripresa, dopo la perdita del 2025.
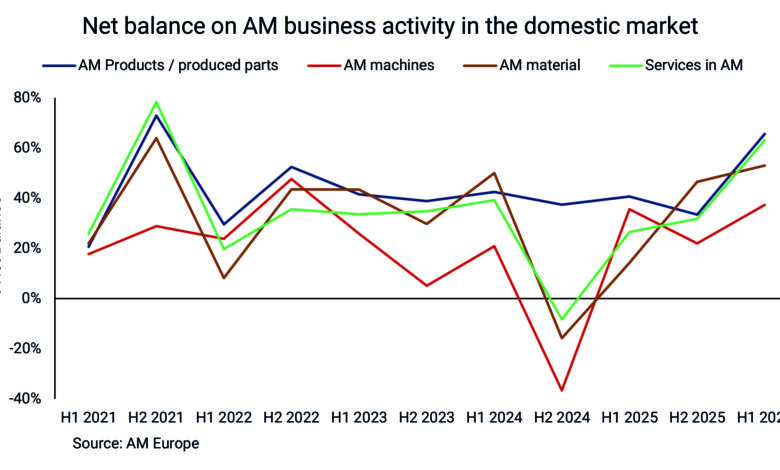
Sul fronte dell’attività domestica europea, la categoria delle macchine AM segna un incremento significativo, passando dal 22% al 37% di balance. Un dato che si riflette con ancora maggiore intensità sui mercati esteri, dove le aspettative per la stessa categoria compiono un balzo deciso, da un valore negativo del 4% fino al 35%, segno di una domanda internazionale che torna a guardare con interesse agli investimenti in impianti.
Chi accelera, chi è ancora in affanno
Tra i settori che utilizzano tecnologie additive manufacturing, l’aerospazio si conferma il motore della crescita, con un balance che raggiunge il 67%, dopo aver toccato un picco del 78% nel semestre precedente. È un segnale coerente con la traiettoria di un comparto che ha fatto della manifattura additiva laser-based uno strumento strategico per alleggerire componenti critici senza comprometterne le prestazioni strutturali. Diverso il destino dell’automotive, dove il trend di flessione prosegue, con un -17%. Meglio, invece, il comparto medicale e dentale, che vede il proprio balance risalire fino al 47%, e quello chimico-farmaceutico, protagonista di un rimbalzo deciso al 45% dopo un lungo periodo di stagnazione.
Investimenti selettivi
Il capitolo dedicato agli investimenti conferma un clima di fiducia. Le aziende concentrano le risorse soprattutto su materiali e feedstock, mentre Ricerca&Sviluppo resta la componente più debole degli investimenti programmati. A frenare i piani di espansione contribuiscono soprattutto il costo del capitale e le condizioni di accesso al credito, indicati come il vincolo più significativo.
Il tasso mediano di utilizzo della capacità produttiva si attesta al 63%, con un balance tra aziende che prevedono un aumento e quelle che si attendono una contrazione pari a 14 punti percentuali: un’indicazione di espansione futura che riguarda da vicino anche i produttori di sistemi laser destinati alla manifattura additiva. Resta invece un nodo aperto la disponibilità di manodopera qualificata, un fattore che il 36% delle aziende indica come ostacolo concreto alla propria attività.
Barriere differenti da settore a settore
Uno degli aspetti più interessanti dell’edizione Spring 2026 riguarda l’analisi delle barriere alla crescita. Nell’aerospazio, il vincolo principale resta legato ai processi di certificazione, validazione e qualifica dei componenti, un tema centrale per chi opera con sistemi ad alta precisione. In altri comparti, come quello delle macchine utensili o dei beni di consumo, pesano piuttosto la lentezza dei processi di procurement e i vincoli di costo e investimento.
Interrogate su quale singolo cambiamento potrebbe favorire maggiormente la crescita delle proprie attività, le imprese indicano come priorità assoluta una politica industriale europea più incisiva a sostegno del settore, seguita da un più agevole accesso al finanziamento. Tra le aree di policy analizzate, la politica della difesa e degli appalti pubblici risulta percepita come il fattore più favorevole, mentre la regolazione digitale e sui dati raccoglie il giudizio meno positivo.
Un’Europa che esporta, ma importa poco
I dati preliminari relativi alla produzione e al commercio internazionale restituiscono la fotografia di un’Europa solidamente orientata all’export. Nel 2025 i Paesi del continente rappresentano quasi il 78% delle esportazioni mondiali del comparto, a fronte di una quota di importazioni ferma al 32%. Un’asimmetria che conferma il ruolo dell’Europa come hub produttivo e di fornitura a livello globale, con una competitività internazionale particolarmente marcata proprio sul fronte dell’export.